Domain guih.de kaufen?
Wir ziehen mit dem Projekt
guih.de um.
Sind Sie am Kauf der Domain
guih.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain guih.de kaufen?
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **

Ähnliche Suchbegriffe für Veräußerungsgewinn
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
Theaterproben und Interaktion, Fachbücher von Anna WesselWie werden künstlerische Ideen von Regie und Schauspielerinnen und Schauspielern in Theaterproben interaktiv entwickelt, vermittelt und ausgehandelt? Anna Wessel betrachtet Probeninteraktionen aus sprechwissenschaftlicher Perspektive und kombiniert diese mit theaterwissenschaftlichen und linguistischen Aspekten. Dabei stellt sie die Besprechungsphasen von Theaterproben in den Fokus und zeigt auf, welche interaktiven Probenpraktiken zum Einsatz kommen, wie mit ihnen Instruktionen der Regie gestaltet werden und wie die Schauspielerinnen und Schauspieler darauf sprachlich und spielend reagieren. Die Erkenntnisse liefern eine neue Perspektive auf interaktive Prozesse theatraler Probenarbeit - in Theorie und Praxis.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trancephänomene in Interaktion, Fachbücher von Benjamin HinzDas Fachbuch 'Trancephänomene in Interaktion' bietet eine fundierte Untersuchung des Phänomens Trance aus einer gesprächsanalytischen Perspektive. Die Arbeit basiert auf 18 hypnotherapeutischen Sitzungen, die sowohl formale Tranceinduktionen als auch körperorientierte Ansätze aus dem hypnosystemischen Bereich und der prozess- und embodimentfokussierten Psychologie (PEP) umfassen. Der Autor Benjamin Hinz verbindet Sprachwissenschaft mit Embodiment, um die sprachlichen und interaktionalen Prozesse, die Trance hervorrufen, detailliert zu rekonstruieren. Dabei wird Trance nicht als isolierter Zustand, sondern als dynamischer Prozess verstanden, der in therapeutischen Interaktionen eine zentrale Rolle spielt. Die Studie eröffnet neue Perspektiven auf die (hypno-)therapeutische Praxis und zeigt, wie kommunikative Verfahren in der Therapie funktional eingesetzt werden können. Das Buch richtet sich an Fachleute aus der Psychologie und verwandten Disziplinen, die an einer vertieften Analyse von Trancephänomenen interessiert sind. Es bietet einen interdisziplinären Ansatz, der sowohl theoretische als auch praktische Aspekte der Gesprächsanalyse und Systemtheorie integriert.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ikonografie der Interaktion, Fachbücher von Rainer GrohDas Fachbuch "Ikonografie der Interaktion" von Rainer Groh bietet eine umfassende Analyse der ikonografischen Methoden in Bezug auf interaktive Systeme und deren grafische Nutzungsoberflächen. Es beleuchtet die Herausforderungen und Möglichkeiten, die sich aus der Anwendung ikonografischer Prinzipien auf digitale Medien ergeben. Die Abhandlung führt durch verschiedene Forschungsfelder, darunter Narratologie, Struktur- und Formanalysen sowie die Kunstgeschichte interaktiver Bilder. Zudem werden Erkenntnisse aus der Usability-Forschung, Software-Ergonomie und Kognitionspsychologie integriert, um ein ganzheitliches Verständnis der Interaktion zu fördern. Zielgruppen sind insbesondere Studierende der Computervisualistik, Medieninformatik und Interaktionsgestaltung. Dieses Buch stellt einen bedeutenden Beitrag zur Theorie der Technischen Visualistik dar, die in Dresden entwickelt wurde.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interaktion im Kunstmuseum, Fachbücher von Sarah HübscherDas Kunstmuseum als Gegenwartsort partizipativer Demokratie? Sarah Hübscher zeigt das Museum Ostwall im Dortmunder U als „Reallabor“ sozialer Öffentlichkeiten und eröffnet damit eine interdisziplinäre Sicht auf Kunst und Bildung, Institution und Akteur*innen, Sichtbarkeiten des Vergangenen und Gestaltungsformen des Gegenwärtigen. Die Interaktion wird dabei zum entscheidenden Moment bei der Konzeption kollaborativer Projekte in der Vermittlung und im Umgang mit Objekten und Räumen der Sammlung. Zugleich diskutiert die Studie kultur- und bildungswissenschaftliche Positionen in der Verschränkung mit raumtheoretischen und erinnerungskulturellen Überlegungen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
Top-Angebote
Produkte zum Begriff Veräußerungsgewinn:
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Soziale Interaktion, Fachbücher von Heinz Abels1 George Herbert Mead - eine Einführung 1. Geistiger Hintergrund: Pragmatismus und Behaviorismus 2. Zeichen, Gesten und signifikante Symbole 3. Rollenübernahme 4. Identität - sich selbst mit den Augen der Anderen sehen 5. Play und Game 6. I und Me - impulsives Ich und reflektiertes Ich 7. Würdigung und Kritik 8. Mead und die interpretative Soziologie 2 Herbert Blumer: Symbolischer Interaktionismus 1. Die Definition der Situation 2. Drei Prämissen über Bedeutungen, Interaktion und Interpretation 3. Die Beschaffenheit der menschlichen Gesellschaft 4. Die Beschaffenheit sozialer Interaktion 5. Die Beschaffenheit von Objekten 6. Der Mensch als ein handelnder Organismus 7. Die Beschaffenheit menschlichen Handelns 8. Die Verkettung von Handlungen 9. Zusammenfassung 3 Alfred Schütz und die Grundlegung der phänomenologischen Soziologie 1. Der sinnhafte Aufbau der sozialen Welt 2. Phänomenologie und Lebenswelt 3. Konstitution und Konstruktion von Welt 4. Strukturen der Lebenswelt 5. Die Lebenswelt der natürlichen Einstellung 6. Typisierungen 7. Idealisierungen 8. Die soziale Struktur der Lebenswelt 9. Zeitstruktur und Sinnstruktur des Handelns 10. Der Anspruch der phänomenologischen Soziologie 4 Berger und Luckmann: Die gesellschaftliche Konstruktion der Wirklichkeit.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theaterproben und Interaktion, Fachbücher von Anna WesselWie werden künstlerische Ideen von Regie und Schauspielerinnen und Schauspielern in Theaterproben interaktiv entwickelt, vermittelt und ausgehandelt? Anna Wessel betrachtet Probeninteraktionen aus sprechwissenschaftlicher Perspektive und kombiniert diese mit theaterwissenschaftlichen und linguistischen Aspekten. Dabei stellt sie die Besprechungsphasen von Theaterproben in den Fokus und zeigt auf, welche interaktiven Probenpraktiken zum Einsatz kommen, wie mit ihnen Instruktionen der Regie gestaltet werden und wie die Schauspielerinnen und Schauspieler darauf sprachlich und spielend reagieren. Die Erkenntnisse liefern eine neue Perspektive auf interaktive Prozesse theatraler Probenarbeit - in Theorie und Praxis.52,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trancephänomene in Interaktion, Fachbücher von Benjamin HinzDas Fachbuch 'Trancephänomene in Interaktion' bietet eine fundierte Untersuchung des Phänomens Trance aus einer gesprächsanalytischen Perspektive. Die Arbeit basiert auf 18 hypnotherapeutischen Sitzungen, die sowohl formale Tranceinduktionen als auch körperorientierte Ansätze aus dem hypnosystemischen Bereich und der prozess- und embodimentfokussierten Psychologie (PEP) umfassen. Der Autor Benjamin Hinz verbindet Sprachwissenschaft mit Embodiment, um die sprachlichen und interaktionalen Prozesse, die Trance hervorrufen, detailliert zu rekonstruieren. Dabei wird Trance nicht als isolierter Zustand, sondern als dynamischer Prozess verstanden, der in therapeutischen Interaktionen eine zentrale Rolle spielt. Die Studie eröffnet neue Perspektiven auf die (hypno-)therapeutische Praxis und zeigt, wie kommunikative Verfahren in der Therapie funktional eingesetzt werden können. Das Buch richtet sich an Fachleute aus der Psychologie und verwandten Disziplinen, die an einer vertieften Analyse von Trancephänomenen interessiert sind. Es bietet einen interdisziplinären Ansatz, der sowohl theoretische als auch praktische Aspekte der Gesprächsanalyse und Systemtheorie integriert.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Veräußerungsgewinn versteuert?
Veräußerungsgewinne werden in der Regel als Kapitalerträge behandelt und unterliegen daher der Kapitalertragsteuer. Diese beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Es gibt jedoch auch Freibeträge und Freigrenzen, bis zu denen Veräußerungsgewinne steuerfrei bleiben können. Zudem gibt es spezielle Regelungen für bestimmte Arten von Veräußerungsgewinnen, wie zum Beispiel bei Immobilienverkäufen. Es ist daher ratsam, sich im Vorfeld über die steuerlichen Konsequenzen von Veräußerungsgewinnen zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Was gehört zum Veräußerungsgewinn?
Zum Veräußerungsgewinn gehören alle Gewinne, die aus dem Verkauf von Vermögenswerten wie Aktien, Immobilien oder Unternehmensanteilen erzielt werden. Dieser Gewinn wird in der Regel durch die Differenz zwischen dem Verkaufspreis und dem ursprünglichen Anschaffungspreis des Vermögenswerts berechnet. Auch eventuelle Veräußerungskosten wie Maklergebühren oder Notarkosten können den Veräußerungsgewinn beeinflussen. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen, da er steuerpflichtig sein kann und in der Steuererklärung angegeben werden muss. Daher ist es ratsam, sich im Vorfeld über die steuerlichen Regelungen und Freibeträge in Bezug auf Veräußerungsgewinne zu informieren. **
-
Wie hoch ist der Veräußerungsgewinn?
Um den Veräußerungsgewinn zu berechnen, muss zunächst der Verkaufspreis des Gegenstands abzüglich der Anschaffungskosten ermittelt werden. Die Anschaffungskosten umfassen den ursprünglichen Kaufpreis des Gegenstands sowie eventuelle Anschaffungsnebenkosten wie Maklergebühren oder Notarkosten. Der Veräußerungsgewinn ist dann die Differenz zwischen dem Verkaufspreis und den Anschaffungskosten. Dieser Gewinn kann steuerpflichtig sein, je nachdem wie lange der Gegenstand im Besitz war und ob es sich um ein privates oder geschäftliches Vermögen handelt. Daher ist es wichtig, den Veräußerungsgewinn korrekt zu berechnen, um eventuelle steuerliche Auswirkungen zu berücksichtigen. **
-
Wie wird der Veräußerungsgewinn berechnet?
Der Veräußerungsgewinn wird berechnet, indem man den Verkaufspreis eines Vermögenswerts abzüglich des Anschaffungspreises und eventueller Veräußerungskosten nimmt. Der Anschaffungspreis umfasst alle Kosten, die für den Erwerb des Vermögenswerts angefallen sind, wie z.B. Kaufpreis, Maklergebühren oder Renovierungskosten. Zu den Veräußerungskosten zählen beispielsweise Maklerprovisionen, Werbekosten oder Notargebühren. Der Veräußerungsgewinn ist somit der Betrag, den man nach Abzug aller Kosten und Gebühren aus dem Verkauf eines Vermögenswerts erzielt. **
Ähnliche Suchbegriffe für Veräußerungsgewinn
-
Ikonografie der Interaktion, Fachbücher von Rainer GrohDas Fachbuch "Ikonografie der Interaktion" von Rainer Groh bietet eine umfassende Analyse der ikonografischen Methoden in Bezug auf interaktive Systeme und deren grafische Nutzungsoberflächen. Es beleuchtet die Herausforderungen und Möglichkeiten, die sich aus der Anwendung ikonografischer Prinzipien auf digitale Medien ergeben. Die Abhandlung führt durch verschiedene Forschungsfelder, darunter Narratologie, Struktur- und Formanalysen sowie die Kunstgeschichte interaktiver Bilder. Zudem werden Erkenntnisse aus der Usability-Forschung, Software-Ergonomie und Kognitionspsychologie integriert, um ein ganzheitliches Verständnis der Interaktion zu fördern. Zielgruppen sind insbesondere Studierende der Computervisualistik, Medieninformatik und Interaktionsgestaltung. Dieses Buch stellt einen bedeutenden Beitrag zur Theorie der Technischen Visualistik dar, die in Dresden entwickelt wurde.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interaktion im Kunstmuseum, Fachbücher von Sarah HübscherDas Kunstmuseum als Gegenwartsort partizipativer Demokratie? Sarah Hübscher zeigt das Museum Ostwall im Dortmunder U als „Reallabor“ sozialer Öffentlichkeiten und eröffnet damit eine interdisziplinäre Sicht auf Kunst und Bildung, Institution und Akteur*innen, Sichtbarkeiten des Vergangenen und Gestaltungsformen des Gegenwärtigen. Die Interaktion wird dabei zum entscheidenden Moment bei der Konzeption kollaborativer Projekte in der Vermittlung und im Umgang mit Objekten und Räumen der Sammlung. Zugleich diskutiert die Studie kultur- und bildungswissenschaftliche Positionen in der Verschränkung mit raumtheoretischen und erinnerungskulturellen Überlegungen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
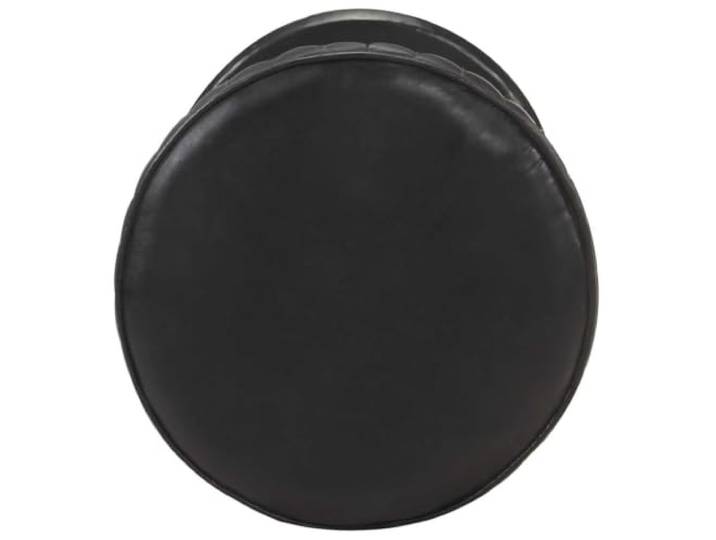
HKLGBVCR Barhocker aus echtem Leder, Schwarz, mit Fußstütze Echtes Leder, pulverbeschichteter Stahl, robust, einzigartiges Design, benutzerfreundlich, drinnen wie professionellHKLGBVCR Barhocker aus echtem Leder, Schwarz, mit Fußstütze Echtes Leder, pulverbeschichteter Stahl, robust, einzigartiges Design, benutzerfreundlich, drinnen wie professionell. Mit einer bemerkenswert weichen Echtleder-Sitzfläche bietet dieser Barhocker einen angenehmen Sitzkomfort, der sich harmonisch in Restaurants, Bars, Ihr Wohnzimmer oder Ihr Esszimmer zu Hause einfügt. Der pulverbeschichtete Stahlrahmen verleiht diesem Hocker außergewöhnliche Robustheit und lässt sich leicht verschieben, um sich an jedes Dekor anzupassen, von klassisch bis modern. Die integrierte Fußstütze bietet zusätzliche Unterstützung und ermöglicht eine entspannte und natürliche Sitzposition, ideal, um gesellige Momente rund um eine Theke oder einen hohen Tisch zu verlängern. Sein einzigartiges und klares Design, das den Charme von echtem Leder mit der Festigkeit von Stahl verbindet, macht diesen Hocker zu einem attraktiven visuellen Element, das das Ambiente in jedem Raum aufwertet. Dieser einfache und benutzerfreundliche Barhocker aus schwarzem Echtleder zeichnet sich durch seine Vielseitigkeit aus und eignet sich sowohl für Geschäfts- als auch für zu Hause ohne Kompromisse bei Stil oder Haltbarkeit. Farbe:Schwarz212,00 €*Versand: 13,17 €Sichere Weiterleitung zum Anbieter
-
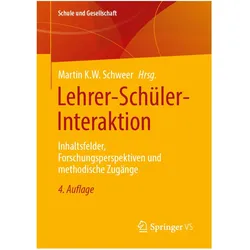
Lehrer-Schüler-Interaktion, Fachbücher von Martin K.W. SchweerDas Fachbuch "Lehrer-Schüler-Interaktion" bietet einen umfassenden Überblick über den aktuellen Forschungsstand zur Interaktion zwischen Lehrenden und Lernenden. Es behandelt eine Vielzahl von Themen, die sowohl für die wissenschaftliche Forschung als auch für die praktische Anwendung im Bildungsbereich von Bedeutung sind. Zu den behandelten Aspekten gehören unter anderem Gewalt, Ängstlichkeit, Vertrauen, Intelligenz und Hochbegabung, Gender und Diversity, Medien, Unterrichtsklima sowie die Förderung von Lernen und Leistung. Das Buch ist besonders wertvoll für Fachkräfte, die sich mit inklusiver Schul- und Unterrichtsentwicklung auseinandersetzen. Kapitel 12 ist zudem als Open Access zugänglich, was den Zugang zu wichtigen Informationen erleichtert.119,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich der Veräußerungsgewinn?
Der Veräußerungsgewinn berechnet sich durch die Differenz zwischen dem Verkaufspreis eines Vermögenswerts und den Anschaffungskosten. Die Anschaffungskosten umfassen alle Ausgaben, die für den Erwerb des Vermögenswerts angefallen sind, wie zum Beispiel der Kaufpreis, Maklergebühren oder Renovierungskosten. Von diesem Betrag werden dann noch eventuelle Veräußerungskosten abgezogen, wie beispielsweise Maklerprovisionen oder Inseratskosten. Der verbleibende Betrag ist der Veräußerungsgewinn, der versteuert werden muss. Es ist wichtig, alle relevanten Kosten und Gebühren bei der Berechnung des Veräußerungsgewinns zu berücksichtigen, um eine genaue Einschätzung des tatsächlichen Gewinns zu erhalten. **
-
Wie hoch wird Veräußerungsgewinn versteuert?
Wie hoch der Veräußerungsgewinn versteuert wird, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Vermögensgegenstands, der Haltefrist und dem persönlichen Steuersatz. Bei privaten Veräußerungsgeschäften wie dem Verkauf von Immobilien oder Wertpapieren fällt in der Regel die sogenannte Spekulationssteuer an. Diese beträgt 25% des erzielten Gewinns, wenn der Gegenstand weniger als ein Jahr gehalten wurde. Bei einer Haltefrist von über einem Jahr fällt keine Spekulationssteuer an, sondern der Gewinn unterliegt der Einkommensteuer. Es ist ratsam, sich vor einem Verkauf über die steuerlichen Konsequenzen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren. **
-
Wann ist der Veräußerungsgewinn zu versteuern?
Der Veräußerungsgewinn ist in der Regel zu versteuern, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Aktien oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht entsteht also, wenn ein Veräußerungsgeschäft einen Gewinn erwirtschaftet. Die genauen steuerlichen Regelungen können je nach Land und Art des Vermögensgegenstandes variieren. Es ist wichtig, den Veräußerungsgewinn korrekt zu berechnen und die Steuerpflicht fristgerecht zu erfüllen, um mögliche Strafen oder Nachzahlungen zu vermeiden. Steuerberater oder Finanzexperten können bei Fragen zur Versteuerung von Veräußerungsgewinnen weiterhelfen. **
-
Wann muss der Veräußerungsgewinn versteuert werden?
Der Veräußerungsgewinn muss in der Regel versteuert werden, wenn ein Vermögensgegenstand wie beispielsweise eine Immobilie, Wertpapiere oder ein Unternehmen mit Gewinn verkauft wird. Die Steuerpflicht tritt ein, wenn der Verkauf innerhalb der Spekulationsfrist stattfindet, die je nach Art des Vermögensgegenstandes unterschiedlich lang sein kann. In Deutschland beträgt die Spekulationsfrist in der Regel ein Jahr. Der Veräußerungsgewinn wird dann mit dem persönlichen Steuersatz des Steuerpflichtigen besteuert. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die je nach Land und individueller Situation gelten können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.